Çocuklarla Birlikte Bütçe Yönetimi: Birikim ve Harcama Takibinde Pratik Yöntemler
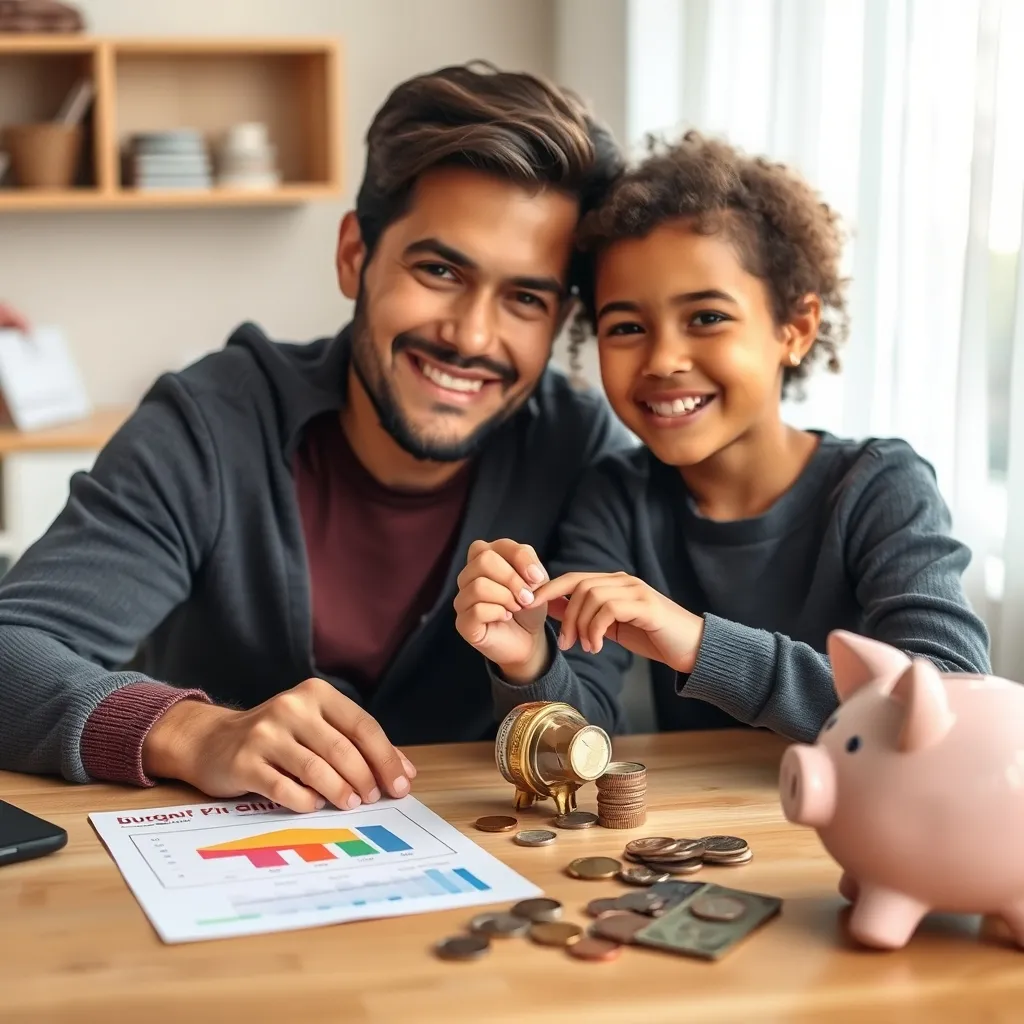
Çocukların finansal farkındalıklarını artırmak, onları geleceğin bilinçli bireyleri haline getirmek için oldukça önemlidir. Ancak bu sürecin etkili olabilmesi için teorik bilgilerden çok pratik ve uygulanabilir yöntemler tercih edilmelidir. Çocuklarla birlikte birikim yapmak ve harcama takibini sağlamak, hem sorumluluk duygusunu geliştirir hem de paranın değerini anlamalarına yardımcı olur.
Çocuklarla Birlikte Bütçe Oluşturmanın Temel Adımları
1. Gelir ve Tahmini Harcamaların Belirlenmesi
Çocuklar genellikle harçlık alır. Öncelikle haftalık veya aylık olarak ne kadar harçlık alacaklarını netleştirin (örneğin; haftalık 30-50 TL). Sonrasında, bu miktar üzerinde bir bütçe planı yapabilirsiniz. Örneğin harçlığın %50'si tasarruf, %30'u eğlence, %20'si diğer küçük ihtiyaçlar için ayrılabilir.
2. Birikim Kavramını Somutlaştırmak
Birikim yapmak iki şekilde uygulanabilir:
- Fiziksel Kumbara Kullanımı: Kumbara, birikimin gözle görülmesi açısından çok yararlıdır. Her hafta belirlenen miktarı kumbara içine koymak bu alışkanlığı pekiştirir.
- Çocuklar İçin Tasarlanmış Birikim Hesapları: Bankaların çocuklara özel vadeli mevduat veya birikim hesaplarını kullanmak, faizin etkisini göstermek açısından faydalıdır. 1000 TL’den başlamak ve aylık küçük eklemelerle yıllık %10-15 civarında getiriyi somutlaştırmak mümkündür.
3. Harcama Takibi İçin Basit Araçlar
Harcamaların kaydını tutmak, nerelere para harcandığını görmek finansal disiplini sağlar. Basit yöntemler şunlardır:
- Harçlık Defteri: Küçük bir deftere yapılan tüm harcamalar tarih, miktar ve harcama kalemiyle yazılır. Örnek: "15/03/2024 - Kitap - 20 TL"
- Mobil Uygulamalar: Çocukların kullanabileceği, basit ve aile kontrollü harcama takip uygulamaları tercih edilebilir. Günlük 5 dakikalık kayıt alışkanlığı kazandırılabilir.
Çocuklarla Birlikte Kullanılabilecek İşbirlikçi Yöntemler
1. Haftalık Finansal Toplantılar
Her hafta 20-30 dakika ayırarak harcamaların ve birikimlerin değerlendirilmesi, hedeflerin gözden geçirilmesi önerilir. Bu toplantıda; ne kadar harcıldı, ne kadar birikti, hedeflere yaklaşıldı mı gibi somut sorular sorulur. Çocuğun fikirlerine değer verildiğini hissetmesi önemli.
2. Hedef Belirleme ve Ödüllendirme Sistemi
Somut hedefler koyulmalıdır. Örneğin:
- 3 ayda 500 TL biriktirmek
- Her hafta harçlığın %20’sini tasarruf etmek
Hedef gerçekleştiğinde küçük ödüller (ekstra eğlence saati, sevdiği bir aktivite) verilebilir. Bu ödüller maddi olmayabilir ve çocukların motivasyonunu artırır.
3. Harcama ve Birikim Kararlarına Ortak Olmak
Harcamalar veya birikim kararları çocukla birlikte alınmalıdır. Örneğin, aylık 150 TL’lik eğlence bütçesine hangi harcamaların dahil olacağı çocuğun seçimine bırakılabilir. Bu durum, sorumluluk bilincinin güçlenmesini sağlar.
Somut Bir Örnek Tablo: 8-12 Yaş Çocuğu İçin Haftalık Harçlık Planı ve Takip
| Hafta | Alınan Harçlık (TL) | Birikim (50%) | Eğlence (30%) | Diğer Harcamalar (20%) | Birikim Kümülatif (TL) |
|---|---|---|---|---|---|
| 1 | 40 | 20 | 12 | 8 | 20 |
| 2 | 40 | 20 | 12 | 8 | 40 |
| 3 | 40 | 20 | 12 | 8 | 60 |
| 4 | 40 | 20 | 12 | 8 | 80 |
Bu tablo, haftalık düzenli harçlık alan ve yarısını biriktirmeye ayıran bir çocuğun 1 ay sonunda 80 TL birikim yapabileceğini gösterir. Yıllık olarak düşünüldüğünde basit faizler veya bankanın birikim hesabındaki getirilerle rakam anlamlı şekilde artar.
Çocuklarda Finansal Bilinç Oluştururken Dikkat Edilmesi Gerekenler
- Yaşa Uygun Dil ve Yöntem: 6 yaşındaki çocuk ile 12 yaşındaki çocuğa yaklaşım farklı olmalıdır. Küçük çocuklar için renkli görseller ve somut objeler, daha büyük çocuklar için ise grafikler ve hesaplamalar kullanılabilir.
- Süreklilik ve Sabır: İlk haftalarda unutma veya ilgisizlik olabilir. Sabırlı olun, alışkanlık zamanla yerleşir.
- Örnek Olmak: Ebeveynlerin kendi finansallarını şeffaf bir şekilde yönetmesi ve çocuklarla paylaşması öğrenme sürecini hızlandırır.
- Olumsuz Durumlarda Destek: Harcamalar plan dışına çıkarsa müsamaha gösterilmelidir. Hatalardan ders çıkarmak önemli.
Sıkça Sorulan Sorular
Çocukların harçlıkları ne sıklıkla verilmelidir?
Genellikle haftalık harçlık verme yöntemi önerilir çünkü çocuk harçlık ile hemen harcama veya birikim yapabilir, paranın değerini daha çabuk kavrar. Ancak aylık verilecekse, harcamalarını planlamasına destek olunmalıdır.
Harçlık miktarı nasıl belirlenmeli?
Harçlık miktarı ailenin ekonomik koşulları ve çocuğun yaşına göre değişir. Aylık 120-200 TL arasında başlangıç için uygundur. Önemli olan düzenli ve tutarlı olmasıdır.
Biriken parayı ne zaman kullanmalıyız?
Birikimler büyük hedefler için biriktirilmelidir (örneğin tablet, bisiklet). Hedef gerçekleşince harcama kararı birlikte alınmalı ve gelecek için yeniden yeni hedefler konmalıdır.
Çocuklar parayı yanlış harcadığında ne yapılmalı?
Hatalar, öğretici fırsatlar olarak görülmeli, ceza vermektense sonuçları konuşulmalı ve birlikte yeni stratejiler geliştirilmelidir.
Çocuklar İçin Birikimde Verim Artıran 12 PratiSonraki ›
Çocuklar İçin Birikim Planlarken Sigorta Seçim
İlgili Yazılar
Çocuklar için Birikim ve Acil Durum Fonu: Karşılaştırmalı Bir İnceleme
Çocuklar için birikim yapmak, ebeveynlerin gelecekteki masrafları karşılamak ve çocuklarının eğitim, sağlık ve diğer iht
Çocuklar için Birikim Rehberi: Serbest Çalışanlar için Uygulama Örnekleri
Çocuklar için birikim rehberi, serbest çalışan ebeveynlerin gelecekteki masrafları karşılamak için plan yapmalarına yard