Çocuklar İçin Finansal Güvenlik: Etkili Birikim ve Kullanım Stratejileri
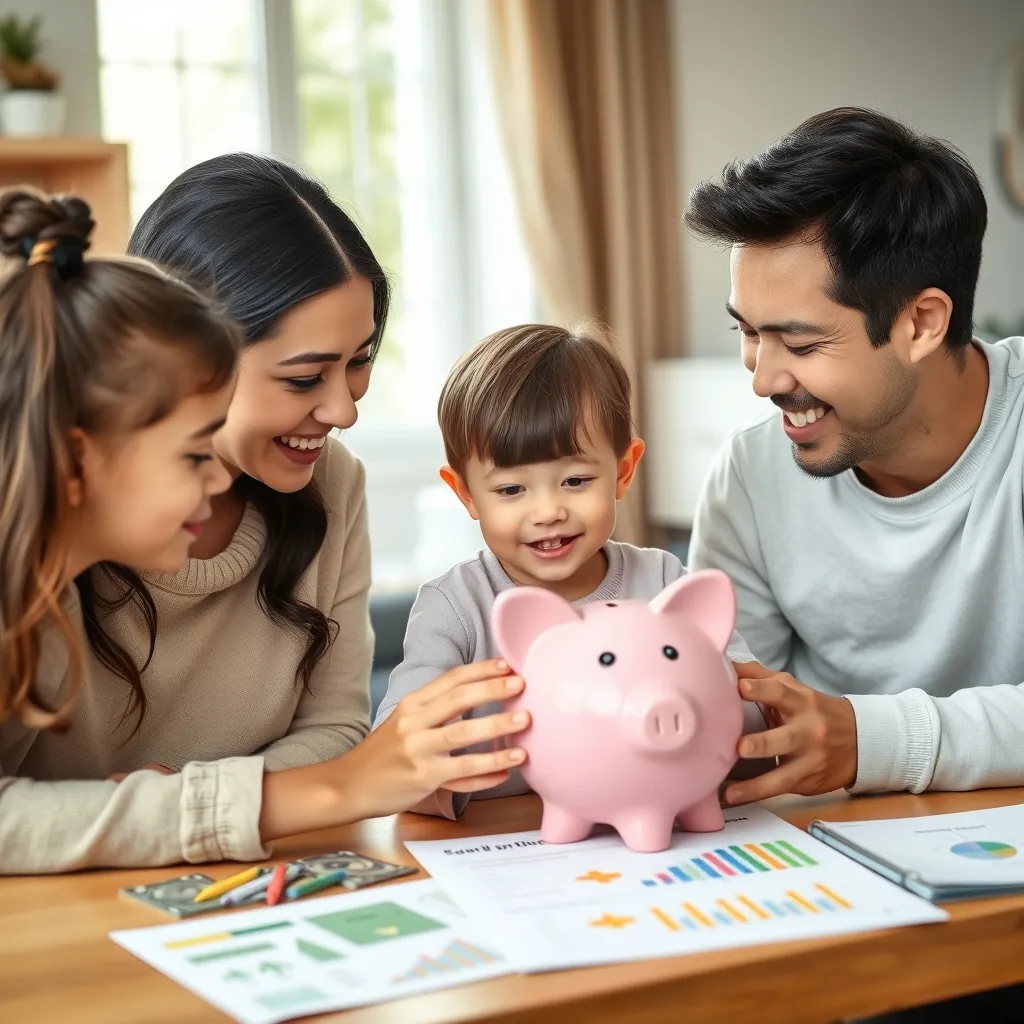
Günümüzde çocuklar için birikim yapmak, sadece gelecekte maddi destek sağlamaktan daha fazlası anlamına gelir; aynı zamanda onlara paranın değerini öğretmek ve finansal bilinç kazandırmak için de önemli bir adımdır. Aileler için hem birikim yapma hem de çocukların bu birikimi bilinçli kullanmasını sağlama süreçleri pek çok belirsizlik barındırabilir. Bu yazıda, çocuklar için etkili birikim stratejileri ve birlikte kullanım modelleri, somut rakamlarla ve uygulanabilir önerilerle ele alınacaktır.
Çocuklar İçin Birikim Yapmanın Temel Prensipleri
1. Erken Başlamak ve Düzenli Katkı Sağlamak
Finansal birikimlerde zaman, en güçlü etkendir. Çocuk doğduğunda küçük de olsa aylık düzenli tasarruflar yapılması önemlidir. Örneğin, aylık 200 TL düzenli katkı, yılda 2.400 TL etmektedir. 10 yıl sonunda yıllık ortalama %15 faiz getirisiyle yaklaşık 44.000 TL civarında birikim sağlanabilir.
2. Hedef Belirleyerek Planlama
Birikimin amacı net olmalıdır. Eğitim, sağlık, ilk araba ya da üniversite dönemindeki harçların finansmanı olabilir. Örneğin üniversite masrafları için 100.000 TL hedefleniyorsa, her ay yatırılması gereken tutar faiz oranına göre belirlenmelidir. %15 yıllık bileşik faizle 10 yıl için yaklaşık 550 TL aylık katkı gerekir.
3. Risk Yönetimi ve Çeşitlendirme
Birikimi sadece mevduatta tutmak sağlıklı değildir. Enflasyon karşısında değer kaybını önlemek için, devlet tahvili, BES (Bireysel Emeklilik Sistemi) ve hisse senedi fonları gibi çeşitlendirilmiş portföylerde değerlendirilmesi önerilir. Örneğin, %50 devlet tahvili, %30 BES, %20 hisse senedi fonu ile dengeli büyüme sağlanabilir.
Birlikte Para Kullanımında İzlenecek Yollar
1. Harcamaları Ortak Planlama
Aile bireyleri, özellikle çocukla planlama yaparken harcamaları şeffaflaştırmak ve birlikte önceliklendirmek önemlidir. Örneğin, çocuk için aylık harçlık, eğitim masrafları, sosyal ve kültürel etkinlik bütçeleri net çizilmelidir. 500 TL aylık harçlık ayrıldığında, bunun %20’si birikime yönlendirilebilir.
2. Öğretici Bütçe İle Para Yönetimi
Çocuk, kendi bütçesini yönetme konusunda bilinçlendirilmelidir. Aile, aylık harçlık verip kullanımı takip ederek, olumlu harcama alışkanlıkları geliştirmelidir. Örneğin, 500 TL harçlık alan çocuk, 100 TL’sini birikime aktarırsanız, özgüvenle parasını yönetir.
3. Ortak Yatırım ve Hedefler
Aile bireyleri, çocukla birlikte hedef belirleyip yatırım araçları seçebilir. Örneğin, 7.000 TL tutarında devlet tahvili satın alınabilir ve bu yatırımın getirisi okul masraflarına tahsis edilir. Bu süreç çocukta yatırım ve sabır bilincini geliştirir.
Yaş Gruplarına Göre Özel Öneriler
| Yaş Grubu | Birikim Tavsiyeleri | Para Yönetimi Önerileri |
|---|---|---|
| 0-6 Yaş | Küçük aylık katkılar, devlet destekli vadeli hesaplar | Oyuncak para ile tasarruf kavramını tanıtma |
| 7-12 Yaş | Basit yatırım fonları, BES’te otomatik ödeme | Harçlığın bir kısmını ayırma, harcama planlama |
| 13-18 Yaş | Çeşitlendirilmiş yatırım portföyleri, hisse senedi fonları | Bütçe oluşturma, gelir-gider takip uygulaması kullanma |
Sonuç
Çocuklar için finansal birikim ve birlikte kullanım, sadece para biriktirmek değil, onlara hayat boyu kullanacakları değerli finansal alışkanlıklar kazandırmaktır. Erken yaşta düzenli ve planlı katkılar, şeffaf ortak harcama stratejileri ve yaşa uygun öğretim yöntemleri ile sağlanan finansal güvenlik, çocukların gelecekte mali özgürlüklerini genişletecektir.
Sıkça Sorulan Sorular
Çocuklar için birikim yapmaya ne zaman başlamalıyım?
Finansal birikime çocuk doğar doğmaz başlamak idealdir. Zaman içinde düzenli küçük katkılar bile uzun vadede büyük tasarruflar sağlar.
Hangi yatırım araçları çocukların birikimleri için uygundur?
Devlet tahvili, BES, dengeli yatırım fonları ve düşük riskli hisse senedi fonları çocuklar için uygundur. Risk ve getiri dengesi ailenin tercihlerine bağlıdır.
Çocuklara paranın değerini öğretmek için hangi yöntemler uygulanabilir?
Harçlık verme ve kullanımını takip etme, oyun ve bütçe oluşturma çalışmaları, yatırım süreçlerine dahil etme çocukların finansal bilincini artırır.
Birikim planı yaparken ne tür hedefler belirlenmeli?
Eğitim masrafları, sağlık ihtiyaçları veya çocukların bağımsızlık kazandığı dönemlerde kullanacakları sermaye gibi somut ve ölçülebilir hedefler belirlenmelidir.
Çocuklar için Birikim Yaparken Tatil BütçesiniSonraki ›
Çocuklar İçin Birikim Rehberi: Yüksek Enflasyo
İlgili Yazılar
Çocuklar için Birikim Rehberi: Serbest Çalışanlar için Uygulama Örnekleri
Çocuklar için birikim rehberi, serbest çalışan ebeveynlerin gelecekteki masrafları karşılamak için plan yapmalarına yard
Çocuklar için Birikim ve Altın Yatırımı: Uygulamalı Rehber
Çocuklar için birikim ve altın yatırımı, onların geleceğini güvence altına almak için önemli bir adımdır. Ebeveynler ola