Çocuklar İçin Birikim ve Tasarruf Planları: Hangi Durumda Hangisi Tercih Edilmeli?
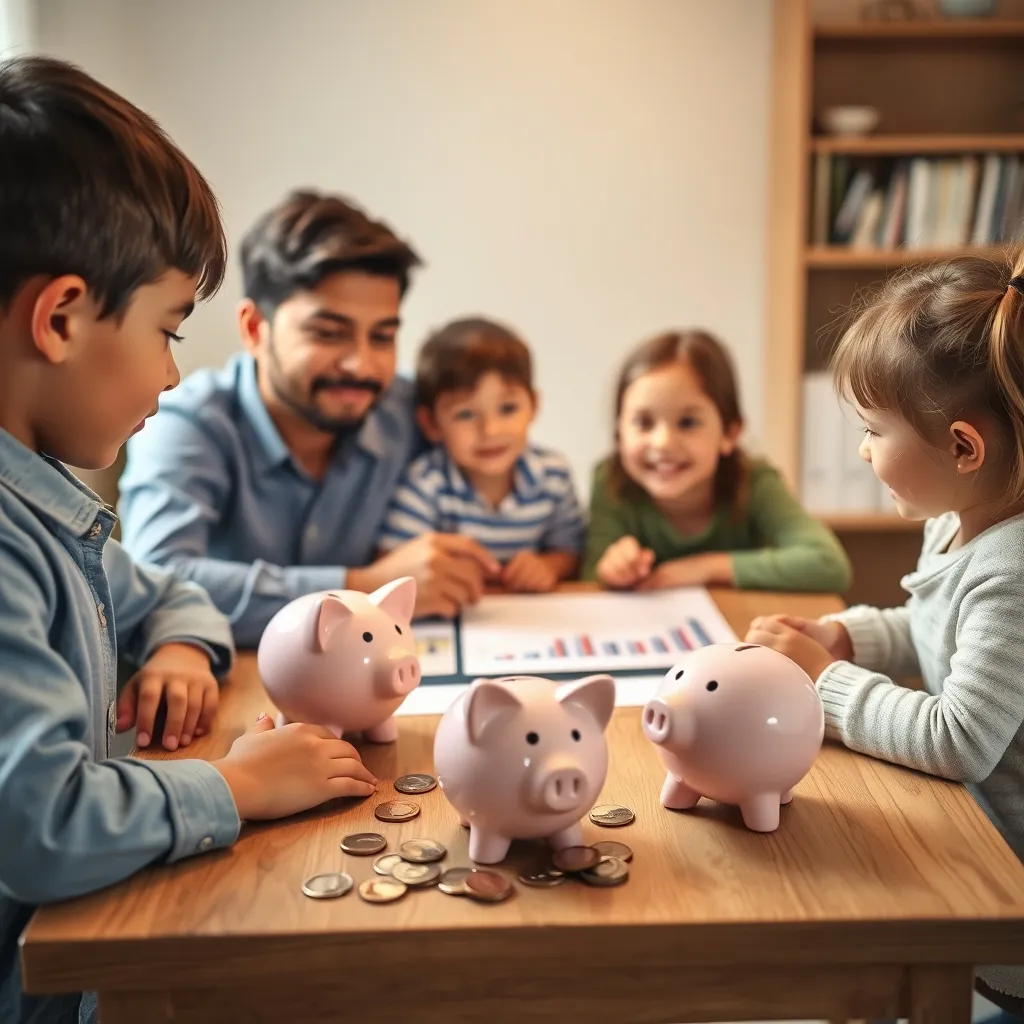
Çocuklara finansal güvenlik sağlamak isteyen ailelerin en sık karşılaştığı kavramlar arasında "birikim" ve "tasarruf" yer alır. İkisi benzer gibi görünse de işlevleri, amaçları ve uygulama şekilleri bakımından önemli farklılıklar taşır. Bu farklar, özellikle çocukların geleceği için planlama yaparken doğru yöntemi seçmek adına kritik önem taşıyor.
Birikim ve Tasarruf Nedir? Temel Tanımlar
Birikim
Birikim, belirli bir amaç için zaman içinde biriken para veya değerlerdir. Genellikle orta-uzun vadeli hedeflerle ilişkilendirilir ve büyüme potansiyeline göre planlanır. Çocuklar için birikim planları, okul harçlarından başlayarak üniversite, meslek eğitimleri veya ilk ev gibi büyük harcamalara yönelik olabilir.
Tasarruf
Tasarruf ise genel olarak gelirden yapılan harcamaların azaltılması ve ihtiyaç dışı giderlerin kısılması yoluyla para biriktirmektir. Genellikle kısa vadeli ihtiyaçları karşılamak veya acil durum fonu oluşturmak için yapılır. Çocuklar için tasarruf planları, onların küçük yaşlardan itibaren paranın değerini anlamalarını ve kontrol etmelerini sağlamak amacıyla geçici ya da düzenli küçük para birikimleri şeklinde olabilir.
Kapsam ve Zaman Perspektifi Farkları
Birikim: Orta ve uzun vadeli hedeflere yöneliktir. Ortalama 3 yıl ve üzeri sürelerde düşünülür. Örneğin, 15 yaşındaki bir çocuğun 25 yaşında kendi evini alabilmesi için aylık 500 TL yatırım yaparak 10 yılda yaklaşık 100.000 TL birikim yapması amaçlanabilir (ortalama %8 yıllık getiri varsayılarak).
Tasarruf: Kısa vadeli, gereksiz harcamaların kontrolüyle yapılan birikimdir. Örneğin, haftada 50 TL harçlığından 10 TL tasarruf eden bir çocuk, yılda yaklaşık 520 TL tasarruf edebilir. Bu tasarruf, küçük hedefler için kullanılabilir veya birikime dönüşebilir.
Finansal Araç ve Yöntemlerdeki Farklılıklar
Birikim için Kullanılan Araçlar:
- Birikim hesapları (ölçülü faiz getirisiyle)
- Vadeli mevduatlar
- Yatırım fonları (çocuk teminatlı fonlar)
- Borsa ve hisse senedi hesapları (daha riskli ancak getiri potansiyeli yüksek)
- Eğitim sigortaları veya çocuk hesabı ürünleri
Tasarruf için Kullanılan Araçlar:
- Küçük harçlık bütçesi (nakit kontrolü)
- Harcamaların takip edildiği defter veya uygulamalar
- Harcamaların azaltılması ve gereksiz alışkanlıkların kazançlı hale getirilmesi
- Aile içi para yönetimi ve bilinçlendirme teknikleri
Hangisi Ne Zaman Tercih Edilmeli?
Birikim Planı Tercih Edilmeli Eğer;
- Çocuğun eğitimi, meslek eğitimi veya ileride büyük bir yatırım yapması amaçlanıyorsa
- Orta-uzun vadeli finansal hedefler varsa
- Getiri hedefleniyor ve risk toleransı orta-düşük seviyedeyse
- Para, belirli bir süre kullanılamayacaksa (örneğin 5 yılın üzerinde süreyle bağlanacaksa)
Tasarruf Planı Tercih Edilmeli Eğer;
- Çocuğun tüketim alışkanlıklarını kontrol altına almak isteniyorsa
- Kısa vadeli hedefler (örneğin yaz tatili harçlığı, küçük hediyeler) söz konusuysa
- Çocukta para yönetimi alışkanlığı ve finansal farkındalık geliştirmek amaçlanıyorsa
- Gelir/satın alma gücü dengesiz, ani harcamalara karşı hazırlık gerekiyorsa
Somut Örneklerle Karşılaştırma Tablosu
| Kriter | Birikim Planı | Tasarruf Planı |
|---|---|---|
| Amaç | Orta-uzun vadeli finansal güvenlik ve yatırım | Kısa vadeli harcama kontrolü ve finansal alışkanlık |
| Vade | 3 yıldan uzun | Kısa vadeli (haftalık/aylık) |
| Finansal Araç | Birikim hesabı, yatırım fonu, sigorta | Nakit yönetimi, bütçe takibi |
| Risk | Düşük-orta, getiri hedefli | Çok düşük, genellikle sıfır risk |
| Örnek Tutar | Aylık 300-500 TL yatırım | Haftalık 10-20 TL tasarruf |
| Hedef | Üniversite masrafları, ev, sertifika kursu | Oyuncak, kıyafet, küçük eğitim materyali |
Nasıl Başlanır? Pratik Adımlar
Birikim İçin:
- Hedefi net belirleyin (örneğin üniversite 100.000 TL).
- Aylık ne kadar ödeme yapabileceğinizi hesaplayın.
- Uygun bir birikim veya yatırım hesabı açın (çocuk odaklı hesaplar tercih edilebilir).
- Düzenli otomatik ödeme planı oluşturun.
- Yıllık getiri ve risk durumunu gözden geçirin, gerektiğinde revize edin.
Tasarruf İçin:
- Çocuğa harçlık verirken belli bir miktarı tasarruf etmesi kuralını koyun (mesela %20).
- Harcamalarını birlikte takip edin, bütçe defteri veya uygulaması kullanın.
- Gereksiz harcamaları belirleyip nasıl azaltabileceğini sorun ve destek olun.
- Tasarruf ettiği miktarla küçük ödüller almasını sağlayarak motivasyon yaratın.
- Düzenli aralıklarla tasarruf hedeflerini gözden geçirin ve başarılarını takdir edin.
Sıkça Sorulan Sorular
Çocuklar için en uygun yatırım aracı hangisidir?
Uzun vadeli hedefler için devlet destekli birikim hesapları veya düşük riskli yatırım fonları tercih edilmelidir. Kısa vadede ise tasarruf alışkanlığı kazandıracak bütçe kontrolü yöntemleri uygundur.
Tasarruf ile birikim arasındaki en belirgin fark nedir?
Tasarruf genellikle kısa vadeli harcama kontrolü ve gereksiz giderlerin azaltılmasıdır. Birikim ise belirli amaçlar için daha uzun vadede para biriktirmeyi ifade eder.
Çocukların tasarruf alışkanlığı kazanması için ne yapılabilir?
Harçlık verirken belirli bir oranını tasarruf etmeleri sağlanmalı, düzenli harcama takibi yapılmalı ve tasarrufları için küçük ödüller sunulmalıdır.
Birikim planına ne kadar bütçe ayırmalıyım?
Hedefin büyüklüğüne ve vadesine göre değişir. Örneğin 10 yıl boyunca aylık 500 TL birikim yapıldığında 100.000 TL civarında bir fon oluşabilir. Kişisel bütçenize göre makul ve sürdürülebilir tutarlar seçilmelidir.
Çocuklar İçin Birikim ve Serbest Çalışan BütçeSonraki ›
Çocuklar için Birikim Yaparken Tatil Bütçesini
İlgili Yazılar
Çocuklar için Birikim ve Acil Durum Fonu: Karşılaştırmalı Bir İnceleme
Çocuklar için birikim yapmak, ebeveynlerin gelecekteki masrafları karşılamak ve çocuklarının eğitim, sağlık ve diğer iht
Çocuklar için Birikim Rehberi: Serbest Çalışanlar için Uygulama Örnekleri
Çocuklar için birikim rehberi, serbest çalışan ebeveynlerin gelecekteki masrafları karşılamak için plan yapmalarına yard